Автокредит без первоначального взноса: что важно знать
0 нравится
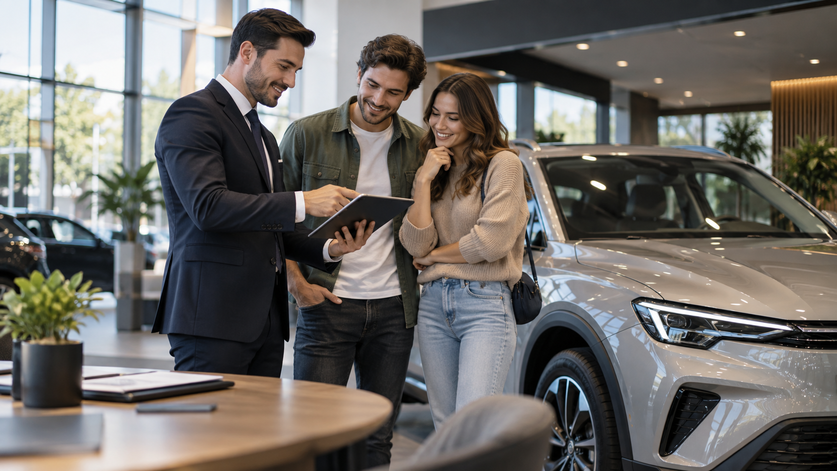
Автокредит без первоначального взноса позволяет купить автомобиль, не оплачивая часть его стоимости собственными средствами в момент сделки. Такой вариант может быть удобен, если автомобиль нужен сейчас, а накопления важно сохранить.
Но отсутствие первого взноса не означает, что кредит становится дешевле. Чем больше сумма, которую предоставляет банк, тем выше при прочих равных ежемесячный платеж и сумма процентов за время пользования кредитом.
Поэтому при выборе программы важно смотреть не только на ставку и размер первоначального взноса, но и на полную стоимость кредита, сумму ежемесячного платежа, срок, страхование и дополнительные услуги.
Кредит без первоначального взноса помогает сохранить собственные деньги на старте, но увеличивает сумму финансирования. При одинаковых ставке и сроке это означает более высокий ежемесячный платеж и большую сумму процентов. Сравнивать предложения стоит по ПСК, общей сумме выплат и дополнительным условиям, а не только по ставке.
Что значит автокредит без первоначального взноса
Первоначальный взнос - это часть стоимости автомобиля, которую покупатель оплачивает собственными средствами. Остальная сумма финансируется банком.
Если первоначальный взнос составляет 0%, покупателю не нужно вносить часть стоимости автомобиля из своих денег при оформлении сделки. При стандартной схеме в кредит может быть оформлена полная стоимость машины.
В Major Auto доступны кредитные программы с первоначальным взносом от 0%. При этом конкретный минимальный взнос зависит от выбранного автомобиля, банка, кредитной программы и решения по заявке.
Перейти к кредитным программам
Важно не путать два понятия:
- 0% первоначального взноса - собственные средства на старте могут не потребоваться;
- 0% по кредиту - это характеристика процентной ставки и совсем другое условие.
Поэтому предложение «автокредит с первоначальным взносом от 0%» само по себе ничего не говорит об итоговой стоимости кредита.
Что выгоднее: внести первоначальный взнос или оформить кредит без него
Универсально выгодного варианта нет. Все зависит от того, какую сумму покупатель готов потратить сразу и какую финансовую нагрузку считает комфортной.
|
Параметр |
Без первоначального взноса |
С первоначальным взносом |
|
Расходы в момент покупки |
Ниже |
Выше |
|
Сумма кредита |
Выше |
Ниже |
|
Ежемесячный платеж при одинаковых условиях |
Как правило, выше |
Как правило, ниже |
|
Сумма процентов при одинаковой ставке и сроке |
Выше из-за большей суммы кредита |
Ниже |
|
Возможность сохранить накопления |
Выше |
Часть накоплений идет на покупку |
|
Кому может подойти |
Тем, кому важно сохранить свободные деньги |
Тем, кто хочет уменьшить долговую нагрузку |
Главное преимущество нулевого взноса - не экономия, а возможность не направлять крупную сумму на покупку автомобиля сразу.
Простой пример
Предположим, автомобиль стоит 3 000 000 рублей.
Если первоначальный взнос равен 0%, сумма кредита составит 3 000 000 рублей.
Если покупатель вносит 20%, или 600 000 рублей, сумма кредита уменьшается до 2 400 000 рублей.
- без первоначального взноса банк финансирует 3 000 000 рублей;
- с первоначальным взносом 20% - 2 400 000 рублей;
- разница в сумме кредита составляет 600 000 рублей.
При одинаковой процентной ставке и одинаковом сроке во втором случае проценты начисляются на меньшую сумму задолженности. Соответственно, ниже будет и кредитная нагрузка.
Точный ежемесячный платеж и итоговая стоимость зависят от ставки, срока кредита и остальных условий конкретной программы.
Когда кредит без первоначального взноса может быть разумным решением
Один из наиболее понятных сценариев - покупатель располагает накоплениями, но не хочет полностью тратить их на автомобиль.
Например, деньги могут оставаться финансовым резервом на непредвиденные расходы, ремонт, переезд, образование или другие крупные цели. В таком случае отсутствие первоначального взноса дает больше свободы в распоряжении собственными средствами.
Другой сценарий - автомобиль нужен сейчас, а крупная сумма ожидается позднее. Тогда можно рассмотреть кредит без первоначального взноса с последующим частичным досрочным погашением.
Еще один вариант - использовать имеющийся автомобиль в трейд-ин и направить его стоимость в первоначальный взнос, не расходуя денежные накопления.
Но есть важное ограничение: нулевой взнос не должен превращать покупку в чрезмерную финансовую нагрузку. Если ежемесячный платеж оказывается слишком высоким для бюджета, отсутствие расходов в день покупки вряд ли компенсирует эту проблему.
Поэтому правильный вопрос звучит не только как «сколько нужно заплатить сейчас?», но и как «какой платеж будет комфортным каждый месяц?».
Когда лучше рассмотреть первоначальный взнос
Первоначальный взнос может быть более рациональным решением, если главная цель - сократить размер кредита и будущую долговую нагрузку.
Чем больше собственных средств покупатель направляет на автомобиль, тем меньше денег требуется занять у банка.
Это особенно важно, если:
- хочется уменьшить ежемесячный платеж;
- важно сократить общую сумму процентов;
- покупка автомобиля без взноса заметно увеличивает нагрузку на бюджет;
- есть свободные средства, которые не нужны в качестве финансового резерва.
При этом использовать все накопления ради максимального первого взноса тоже необязательно. Иногда разумнее оставить часть средств свободными и подобрать компромиссный размер первоначального взноса.
Почему банк может одобрить кредит без первого взноса не всем
Наличие программы с первоначальным взносом 0% не означает автоматического одобрения на таких условиях.
Банк самостоятельно оценивает заемщика и принимает решение по заявке. На условия кредитования могут влиять доход, кредитная история, текущая долговая нагрузка, срок кредита, выбранный автомобиль и другие параметры.
Поэтому одному покупателю может быть доступно финансирование без первоначального взноса, а другому банк может предложить внести часть стоимости автомобиля.
Окончательные условия можно узнать только после рассмотрения заявки.
Смотрите не только на процентную ставку
Низкая ставка привлекает внимание первой, но сравнивать кредитные предложения только по ней неправильно.
Один из главных показателей - полная стоимость кредита, или ПСК.
ПСК показывает стоимость кредита с учетом предусмотренных законом платежей заемщика. Она указывается в процентах годовых и в денежном выражении.
При сравнении нескольких предложений стоит одновременно смотреть на:
- процентную ставку;
- ПСК;
- сумму кредита;
- первоначальный взнос;
- ежемесячный платеж;
- срок;
- общую сумму выплат;
- стоимость страхования;
- дополнительные платные услуги.
Иногда программа с более низкой ставкой предполагает дополнительные условия. Поэтому сравнивать лучше итоговую финансовую нагрузку, а не один показатель.
Проверьте, что входит в сумму кредита
Вместе с автокредитом покупателю могут предлагаться страховые, сервисные и другие дополнительные продукты.
Некоторые из них оплачиваются отдельно, другие могут включаться в сумму финансирования. Во втором случае размер кредита становится больше.
Полезный вопрос перед подписанием документов: «Какой будет сумма кредита без дополнительных услуг и какой - с ними?»
Так проще понять стоимость каждой опции и ее влияние на итоговую финансовую нагрузку.
Согласие на приобретение дополнительных платных услуг должно даваться самим клиентом. Поэтому документы стоит внимательно проверить до подписания и убедиться, что в них нет ненужных продуктов.
Обязательно ли оформлять страхование
Единого ответа для всех автокредитов нет.
Условия страхования зависят от конкретной кредитной программы. Добровольная страховка может, например, влиять на процентную ставку.
Поэтому сравнивать лучше сразу два варианта: кредит со страхованием и кредит без него.
Если при отказе от страхования ставка меняется, нужно оценить итоговую стоимость обоих вариантов, а не только цену самого полиса.
Для ряда дополнительных услуг и страховых продуктов законодательством предусмотрена возможность отказаться от договора и вернуть деньги в установленный период. Однако порядок зависит от вида услуги, договора и факта ее оказания.
Если после оформления кредита возникло желание отказаться от какого-либо продукта, сначала стоит проверить договор и условия возврата.
Можно ли использовать автомобиль в трейд-ин вместо первоначального взноса
Да, это один из способов уменьшить сумму кредита без крупной денежной выплаты.
В Major Auto стоимость автомобиля, сдаваемого по программе трейд-ин, может быть направлена в первоначальный взнос.
Кнопка «Оценить свой автомобиль» - /cabinet/
Например, вместо того чтобы вносить собственные 500 000 рублей, покупатель может передать текущий автомобиль, если его согласованная стоимость позволяет сформировать необходимый первоначальный взнос.
Это особенно удобно для тех, кто одновременно меняет автомобиль и хочет сохранить денежные накопления.
Перед покупкой имеет смысл сравнить два сценария:
- оформить кредит с нулевым денежным взносом;
- использовать стоимость старого автомобиля как первоначальный взнос и уменьшить сумму кредита.
Можно ли погасить автокредит досрочно
Да. Потребительский кредит можно погасить полностью или частично раньше предусмотренного договором срока.
При досрочном погашении проценты уплачиваются за фактический период пользования кредитными средствами.
Порядок проведения операции стоит проверить в договоре: каким способом подается заявление, когда происходит списание средств и как меняется график после частичного погашения.
Если при оформлении автомобиля предоставляется скидка, связанная с определенной кредитной программой, страхованием или дополнительными продуктами, отдельно проверьте условия ее предоставления и сохранения.
Это позволит избежать ситуации, когда решение о досрочном погашении или отказе от дополнительной услуги неожиданно влияет на другие условия сделки.
Что учитывать, если автомобиль захочется продать до выплаты кредита
При покупке без первоначального взноса первоначальная сумма задолженности особенно велика относительно стоимости автомобиля.
При этом рыночная цена автомобиля в процессе эксплуатации может снижаться.
Поэтому при продаже вскоре после покупки возможна ситуация, когда стоимость машины окажется ниже остатка задолженности по кредиту.
Если автомобиль находится в залоге, перед продажей необходимо проверить условия кредитного договора и порядок распоряжения залоговым автомобилем.
Если вы заранее понимаете, что через год или два можете захотеть сменить машину, это стоит учитывать при выборе первоначального взноса и срока кредитования.
Период охлаждения при автокредите
С 1 сентября 2025 года для части потребительских кредитов действует обязательный период между подписанием договора и фактической выдачей денег.
Для автокредитования предусмотрены исключения. В частности, период охлаждения не применяется при соблюдении установленных законом условий, когда кредитные средства перечисляются непосредственно продавцу автомобиля - юридическому лицу.
Не стоит путать этот механизм с возможностью отказаться от отдельных дополнительных услуг после оформления кредита. Это разные правила.
Как понять, подходит ли вам кредит без первоначального взноса
Кредит без первоначального взноса стоит рассмотреть, если:
- автомобиль нужен сейчас;
- вы хотите сохранить накопления;
- ежемесячный платеж остается комфортным;
- банк предлагает подходящие условия;
- в будущем возможно досрочное погашение;
- отсутствие первого взноса не заставляет выбирать автомобиль дороже разумного бюджета.
Первоначальный взнос стоит увеличить, если:
- платеж без него становится слишком высоким;
- важно уменьшить сумму процентов;
- есть свободные деньги сверх необходимого финансового резерва;
- хочется быстрее сократить задолженность по автомобилю.
Ни один из вариантов не является автоматически правильным. Сравнивать нужно всю финансовую конструкцию покупки.
Что проверить перед оформлением автокредита
- Какая стоимость автомобиля указана в сделке?
- Какой первоначальный взнос требуется?
- Какая сумма фактически оформляется в кредит?
- Какая процентная ставка?
- Какая ПСК в процентах и рублях?
- Какой ежемесячный платеж?
- Какая общая сумма выплат по графику?
- Какие страховые продукты входят в сделку?
- Есть ли дополнительные платные услуги?
- Как изменятся условия, если отказаться от них?
- Можно ли досрочно погасить кредит и как это сделать?
- Есть ли скидки, условия которых связаны с кредитом или дополнительными продуктами?
Чем яснее ответы на эти вопросы до подписания документов, тем проще объективно сравнить предложения.
1. Можно ли действительно взять автокредит без первоначального взноса?
2. Будет ли ставка выше, если не вносить первоначальный взнос?
3. Что выгоднее: первый взнос или кредит на всю стоимость автомобиля?
4. Обязательно ли КАСКО при автокредите?
5. Можно ли использовать старый автомобиль как первоначальный взнос?
6. Можно ли досрочно погасить кредит без первоначального взноса?
Главное
Автокредит без первоначального взноса - это способ купить автомобиль без крупной выплаты собственными средствами в момент сделки. Его основное преимущество заключается в сохранении свободных денег, а не в снижении стоимости кредита.
Чем меньше первоначальный взнос, тем больше сумма финансирования. Поэтому до оформления важно оценить не только возможность купить автомобиль сейчас, но и будущую нагрузку на бюджет.
Сравнивайте ПСК, ежемесячный платеж, общую сумму выплат, страхование и дополнительные условия. Если есть автомобиль для трейд-ин, отдельно рассчитайте вариант с использованием его стоимости в качестве первоначального взноса.
В Major Auto можно подобрать автомобиль и сравнить доступные кредитные программы банков-партнеров, в том числе предложения с первоначальным взносом от 0%. Конкретные условия рассчитываются индивидуально.
Следующий шаг
Выберите автомобиль в каталоге Major Auto и рассчитайте доступные варианты кредитования, чтобы сравнить первоначальный взнос, срок и ежемесячный платеж до принятия решения.
0 нравится
Понравилась статья?
Расскажите своим друзьям!
Полезная рассылка
Подпишитесь на рассылку и получайте свежие материалы из нашего журнала
Предложение дня
стоимость своего автомобиля