Как купить автомобиль в кредит в 2026 году
0 нравится
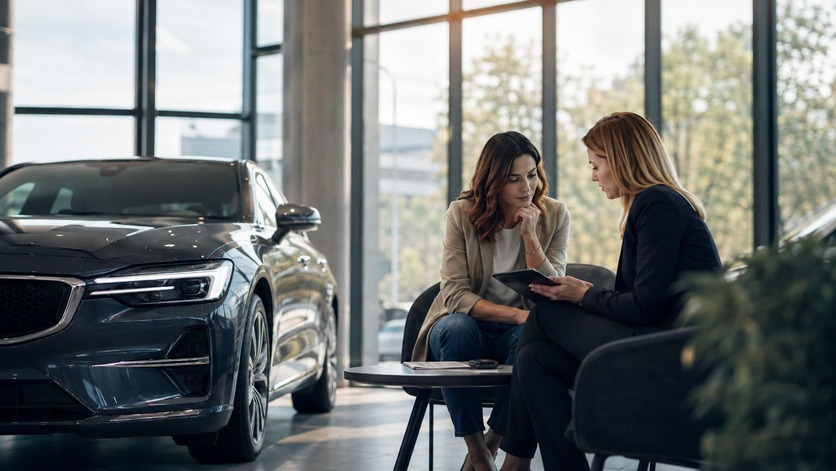
Купить автомобиль в кредит в 2026 году можно за 1–3 дня. Понадобятся паспорт и водительское удостоверение (иногда — справка о доходах). Рыночные ставки — от 18–20% годовых, на отдельные модели действуют субсидированные программы производителей со ставкой от 0,01%, а по госпрограмме льготного автокредитования семьи с детьми, врачи, учителя и участники СВО получают скидку 20% от стоимости автомобиля (до 35% на электромобили). Одобрение занимает от 2 минут до 2 дней. В Major Auto заявку можно подать прямо в дилерском центре или на сайте — менеджер сравнит предложения нескольких банков-партнёров и подберёт лучшие условия.
Ключевые параметры автокредита в 2026 году
|
Параметр |
Обычный автокредит |
Госпрограмма (льготный) |
|
Ставка |
от 18–25% (по акциям брендов — от 0,01%) |
ключевая ставка ЦБ + 5 п.п. (~20%) |
|
Скидка от государства |
нет |
20% от цены (25% ДФО, 35% электро) |
|
Какие автомобили |
любые — новые и с пробегом |
только новые российской сборки |
|
Первоначальный взнос |
любой — от 0%, сверху не ограничен |
частично покрывается субсидией |
|
КАСКО |
по условиям банка |
часто является условием программы |
|
Срок кредита |
1–8 лет |
1–8 лет (зависит от банка) |
|
Срок одобрения |
от 2 минут до 2 дней |
от 2 минут до 2 дней |
Данные актуальны на август 2026 года. Конкретные ставки зависят от банка, срока кредита, первоначального взноса и кредитной истории заёмщика.
Кредит, лизинг или накопить: что выбрать именно вам
Кредит — не единственный способ купить автомобиль. Прежде чем оформлять заявку, стоит понять, подходит ли он под вашу ситуацию.
Кредит выгоднее, когда автомобиль нужен сейчас, у вас стабильный доход и вы подпадаете под госпрограмму или банковскую акцию. Скидка 20% по субсидии часто перекрывает переплату по процентам за первые годы.
Лизинг стоит рассмотреть, если вы не можете подтвердить доход в формате, который требуют банки, у вас неидеальная кредитная история или вы предприниматель/самозанятый — требования лизинговых компаний мягче, а одобрение выше. Подробнее — в нашей статье «Как физическому лицу купить автомобиль в лизинг».
Накопить имеет смысл, только если до цели осталось несколько месяцев. При горизонте от года математика работает против ожидания: цены на автомобили растут быстрее, чем средний доход по вкладам, — утилизационный сбор индексируется каждый январь.
Субсидированные программы производителей (ставка от 0,01%) действуют на отдельные модели: производитель компенсирует банку проценты, а вы платите символическую ставку — от 0,01% годовых. Нюанс в условиях: минимальная ставка обычно требует более высокого первоначального взноса (по программам ряда брендов — от 30% при коротком сроке до 80% при длинном) и оформления КАСКО. Если взнос вам по силам — это один из самых выгодных способов покупки; только проверьте по договору, не включены ли в тело кредита дорогие дополнительные услуги.
Кто может получить льготный автокредит
Госпрограмма льготного автокредитования продлена на 2026 год — на неё выделено 20 млрд рублей. Государство не снижает ставку напрямую, а компенсирует банку часть стоимости автомобиля: эта сумма уменьшает тело кредита или первоначальный взнос.
- Семьи с детьми — родители, опекуны и усыновители, воспитывающие хотя бы одного несовершеннолетнего ребёнка
- Покупатели первого автомобиля — те, у кого раньше не было машины в собственности
- Медицинские работники и педагоги
- Участники СВО и члены их семей
- Люди с инвалидностью
- Жители Дальнего Востока — повышенная скидка 25%
Важные ограничения: автомобиль должен быть новым, российской сборки, стоимостью до 2 млн рублей. У заёмщика не должно быть других автокредитов за прошлый и текущий год. Также действующие условия программ, как правило, предусматривают минимальный срок владения автомобилем — при более ранней продаже субсидию может потребоваться вернуть; точный срок зафиксирован в условиях конкретной программы и кредитного договора.
Условия госпрограммы периодически пересматриваются: меняются лимиты, размеры скидок и перечень категорий. Перед оформлением проверяйте актуальные параметры на сайте Минпромторга или уточняйте у менеджера дилерского центра.
Посмотреть автомобили в наличии
Как оформить автокредит: 6 шагов
Выбор автомобиля → Заявка → Одобрение → Подписание договора → Получение автомобиля
Шаг 1. Выберите автомобиль. Определитесь с моделью и комплектацией — от цены автомобиля зависит сумма кредита и месячный платёж. Если рассматриваете госпрограмму, уточните у менеджера, подпадает ли выбранная модель под условия (новый автомобиль российской сборки до 2 млн рублей).
Шаг 2. Подготовьте документы. Базовый пакет — паспорт и водительское удостоверение. Банк может дополнительно запросить СНИЛС, справку о доходах или копию трудовой книжки. Для льготных категорий — документы, подтверждающие статус (свидетельства о рождении детей, справка с места работы и т.д.).
Шаг 3. Подайте заявку. В Major Auto это делается прямо в дилерском центре: менеджер отправляет одну анкету сразу в несколько банков-партнёров и сравнивает одобренные условия. Предварительное решение приходит от 2 минут до 2 часов.
Шаг 4. Сравните условия. Смотрите не на ставку, а на полную стоимость кредита — сумму всех платежей за весь срок, включая страховки. Иногда банковская акция со сниженной ставкой выгоднее госпрограммы: без обязательного КАСКО и без ограничения по цене автомобиля.
Шаг 5. Подпишите договор. Внимательно проверьте график платежей, условия досрочного погашения (по закону оно возможно в любой момент) и перечень подключённых услуг — от необязательных можно отказаться.
Шаг 6. Заберите автомобиль. После подписания договора и внесения первоначального взноса автомобиль передаётся вам. Машина остаётся в залоге у банка до полного погашения кредита, но пользоваться ей вы можете без ограничений.
Пример: сколько стоит автокредит в месяц
Возьмём автомобиль за 2 000 000 рублей с первоначальным взносом 20% (400 000 ₽). Сумма кредита — 1 600 000 ₽.
|
Срок |
Ставка 20% (льготная) |
Ставка 24% (рыночная) |
|
3 года |
~59 500 ₽/мес |
~62 800 ₽/мес |
|
5 лет |
~42 400 ₽/мес |
~46 000 ₽/мес |
|
7 лет |
~35 500 ₽/мес |
~39 500 ₽/мес |
Расчёт ориентировочный, аннуитетная схема, без учёта страховок. А теперь главное: если вы подпадаете под госпрограмму, из цены автомобиля сразу вычитается субсидия 20% — то есть кредит берётся уже не на 1,6 млн, а на 1,2 млн рублей. Платёж на 5 лет при этом снижается примерно до 31 800 ₽/мес — экономия более 10 000 рублей ежемесячно.
Как ещё снизить платёж: сдайте текущий автомобиль в трейд-ин — его стоимость пойдёт в первоначальный взнос и уменьшит сумму кредита. Оценка занимает около часа.
Оценить свой автомобиль в трейд-ин
Кредит от 0,01%: как это работает на самом деле
Банк не раздаёт деньги бесплатно — экономика таких программ устроена иначе: производитель или дистрибьютор компенсирует банку разницу между рыночной ставкой и символической. Вы платите 0,01% годовых, а недополученные проценты банку закрывает субсидия бренда. Для покупателя выгода абсолютно реальная — важно лишь понимать условия.
Типичные условия. Чем длиннее срок кредита, тем выше требуемый первоначальный взнос: по программам ряда брендов на 12 месяцев достаточно взноса от 30–50%, на 24 месяца — от 60–70%, на 36 месяцев — от 70–80%. Обязательное условие почти всегда — оформление КАСКО.
Пример выгоды в цифрах. Автомобиль за 3 000 000 ₽, взнос 50%, кредит 1 500 000 ₽ на 12 месяцев. Под 0,01% переплата за год — символическая, около 100 ₽. Тот же кредит под рыночные 22% — переплата примерно 184 000 ₽. Экономия — фактически вся процентная нагрузка.
На что обратить внимание. Проверьте, не включены ли в тело кредита дорогие дополнительные услуги — иногда именно за «допами» на 100–200 тысяч рублей прячется субсидированная ставка. Также в некоторых программах ставка 0,01% действует при выполнении условий банка (например, активное использование его карты) — при нарушении она вырастает на несколько пунктов. Универсальная проверка одна: смотрите ПСК на первой странице договора.
Кому подходит. Тем, у кого есть крупная сумма на взнос — накоплениями или через трейд-ин с доплатой, — и кому комфортен срок 1–3 года. Если нужен минимальный взнос и долгий срок, выгоднее сравнивать госпрограмму и обычные банковские предложения. Менеджеры Major подскажут, на какие модели в наличии сейчас действуют субсидированные программы брендов.
Какой вариант подойдёт вам: сценарий → решение
|
Ваша ситуация |
Что выбрать |
|
Покупаю первый автомобиль |
Госпрограмма «Первый автомобиль» — скидка 20% от цены |
|
Семья с детьми |
Госпрограмма «Семейный автомобиль» — субсидия при наличии ребёнка |
|
Нужен минимальный ежемесячный платёж |
Максимальный срок кредита + трейд-ин в первоначальный взнос |
|
Хочу переплатить как можно меньше |
Короткий срок + крупный первый взнос, досрочное погашение |
|
Есть текущий автомобиль |
Трейд-ин как первоначальный взнос — снижает сумму кредита |
|
Нет первоначального взноса |
Программа с нулевым взносом (ставка выше) или трейд-ин |
|
Неидеальная кредитная история |
Рассмотрите лизинг — требования мягче, одобрение выше |
|
Не могу подтвердить доход справкой |
Кредит по двум документам или лизинг для физлиц |
Полная стоимость кредита: что проверить перед подписанием
Ставка — лишь часть цены кредита. Реальную стоимость показывает ПСК (полная стоимость кредита) — она указывается в правом верхнем углу первой страницы договора и учитывает все обязательные платежи. Перед подписанием пройдитесь по чек-листу:
- ПСК — сравнивайте между банками именно её, а не рекламную ставку
- График платежей — сумма, даты, итоговая переплата за весь срок
- Страховки — какие обязательны по программе, какие добавлены опционально; от необязательных можно отказаться, в том числе в «период охлаждения» после подписания
- GAP-страхование — покрывает разницу между выплатой КАСКО и остатком долга; полезно, но не обязательно
- Комиссии — за выдачу, обслуживание счёта, СМС-информирование
- Дополнительные услуги — карты помощи на дорогах, юридические сервисы, телемедицина: проверьте, что в договоре нет ничего, о чём вы не просили
- Условия досрочного погашения — по закону оно возможно без штрафов в любой момент
5 ошибок при оформлении автокредита
- Смотреть на ставку, а не на ПСК. Низкая рекламная ставка часто компенсируется страховками и комиссиями. Итог сравнивайте по полной стоимости кредита.
- Не проверить право на госпрограмму. Скидка 20% — это сотни тысяч рублей. Многие покупатели не знают, что подпадают под категорию (например, как родители несовершеннолетнего ребёнка), и переплачивают.
- Подписывать договор не читая перечень услуг. Навязанные допуслуги увеличивают сумму кредита. Просите менеджера показать, из чего складывается итоговая сумма, до подписания.
- Брать максимальную сумму без запаса в бюджете. Комфортный платёж — до 30–40% месячного дохода. Платёж «впритык» превращает любую непредвиденную трату в проблему.
- Не учитывать стоимость страховок в бюджете. Если КАСКО является условием программы, это 50 000–100 000 ₽ в год сверх платежа по кредиту. Закладывайте эти деньги заранее.
Часто задаваемые вопросы
Вывод
Автокредит в 2026 году — рабочий инструмент, если подходить к нему с расчётом: сравнивать полную стоимость кредита, а не ставку, проверять право на госпрограмму (скидка 20% — это 300–400 тысяч рублей на автомобиле за 2 млн) и использовать трейд-ин для снижения суммы кредита. В Major Auto весь процесс проходит в одном месте: выбор автомобиля, сравнение предложений банков-партнёров, оценка трейд-ин, страхование и выдача — за один-два визита.
0 нравится
Понравилась статья?
Расскажите своим друзьям!
Полезная рассылка
Подпишитесь на рассылку и получайте свежие материалы из нашего журнала
Предложение дня
стоимость своего автомобиля